🏷️ 玩具🏷️ 礼品及赠品🌍 中国
泡泡玛特半年营收增近 25%,证明“不止是 Labubu”
发布时间: 2026年9月29日 10:09来源: 查看新闻原文 ↗
📌 核心事实深度解构 (Recap)
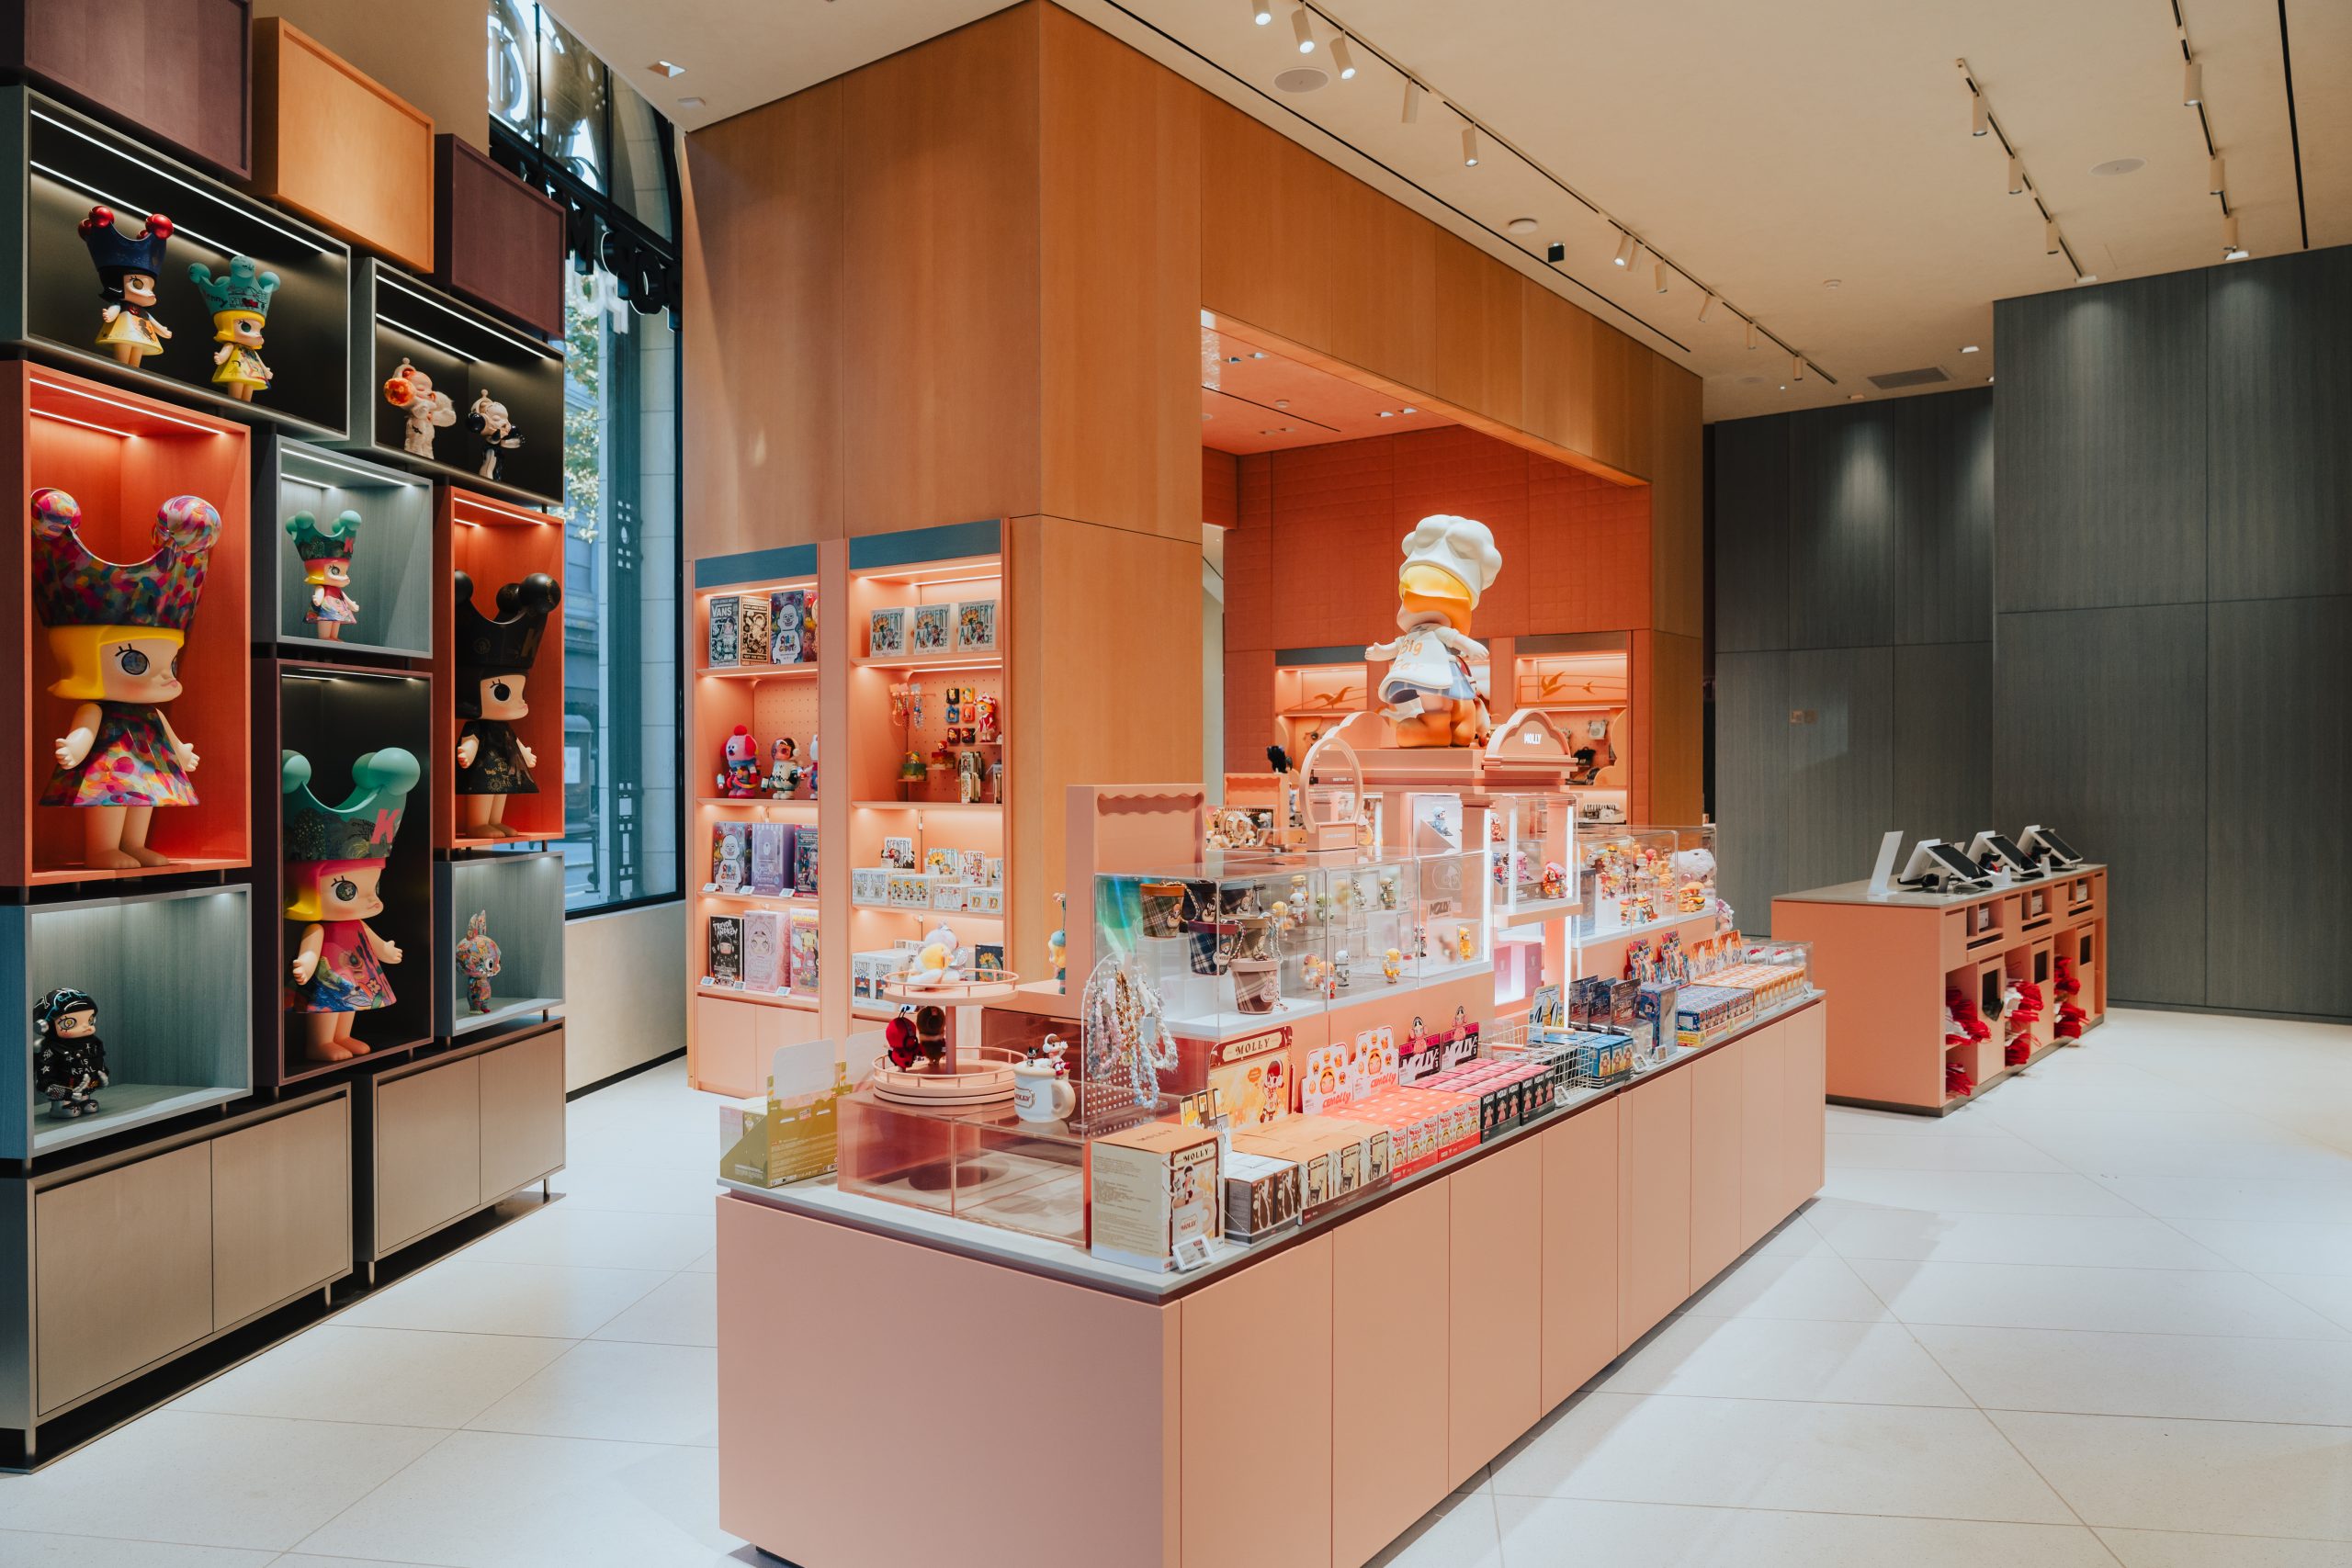
中国潮玩企业泡泡玛特(Pop Mart)2026年上半年营收再增23.8%,集团对此尤为自豪——此前市场曾担忧其热度会随Labubu退潮而消退。上半年营收达171.7亿元人民币(约23.2亿欧元),调整后净利润51.6亿元(约6.97亿欧元),毛利率高达69.7%。集团强调,“业绩证明泡泡玛特不止是Labubu,正持续演进为国际化的娱乐与收藏品公司”。这一表态显示其有意摆脱单一IP依赖,通过多元IP矩阵(如Molly、Skullpanda、Crybaby及新晋爆款)与海外门店扩张分散风险。对潮玩与礼品供应链而言,泡泡玛特的强势意味着IP授权与盲盒制造的旺盛需求,中国及东南亚的代工与配套产能持续受益,但也对原创设计、合规材质与快速翻单提出更高要求。其全球化开店正带动周边品类外溢,从收纳展示到联名家居小物均成新增量。。海外门店的本地化选品与限定款策略,正成为其摆脱单IP依赖的第二增长曲线。其成长韧性值得供应链关注。
📊 关键数据与事实亮点 (Highlights)
- 泡泡玛特 2026 上半年营收增 23.8% 至 171.7 亿元(约 23.2 亿欧元)
- 调整后净利润 51.6 亿元(约 6.97 亿欧元),毛利率 69.7%
- 集团强调“不止是 Labubu”,转型国际化娱乐与收藏品公司
- 多元 IP 矩阵 + 海外开店分散单一 IP 依赖风险
💡 中国外贸工厂与供应链实操启示 (Takeaways)
泡泡玛特高增长带动潮玩、盲盒与授权礼品的代工与配套需求,中国制造企业应强化柔性供应、原创设计与合规材质(如EN71、邻苯管控),并借其海外开店外溢周边增量(收纳、灯光、联名家居小物)。建议以“IP+零售”协同切入,提供快速翻单与小批量定制,把潮玩热度转化为家居礼品交叉订单,用设计迭代速度绑定大客户。
🔗 权威新闻来源:Retail Detail ↗